Ligue 1 Bankroll: Wie planen Sie ein 9-Monats-Saisonbudget?
 Available in US
Ladevorgang...
Inhaltsverzeichnis
Warum die Bankroll wichtiger ist als die Strategie
Im März 2026 schrieb mir ein langjähriger Leser, dass er seine Ligue-1-Bankroll von 2.000 Euro in fünf Wochen auf null gespielt hatte. Seine Wett-Strategie war solide — Value-Wetten mit Edge-Berechnung. Was fehlte, war Bankroll-Management. Er hatte 10 Prozent seiner Bankroll auf einzelne Wetten gesetzt und in einer normalen Verluststrecke das gesamte Kapital verloren. Genau dieser Fall ist der Lehrbuch-Klassiker: Eine gute Strategie ohne Bankroll-Management führt zu einem schnellen Aus.
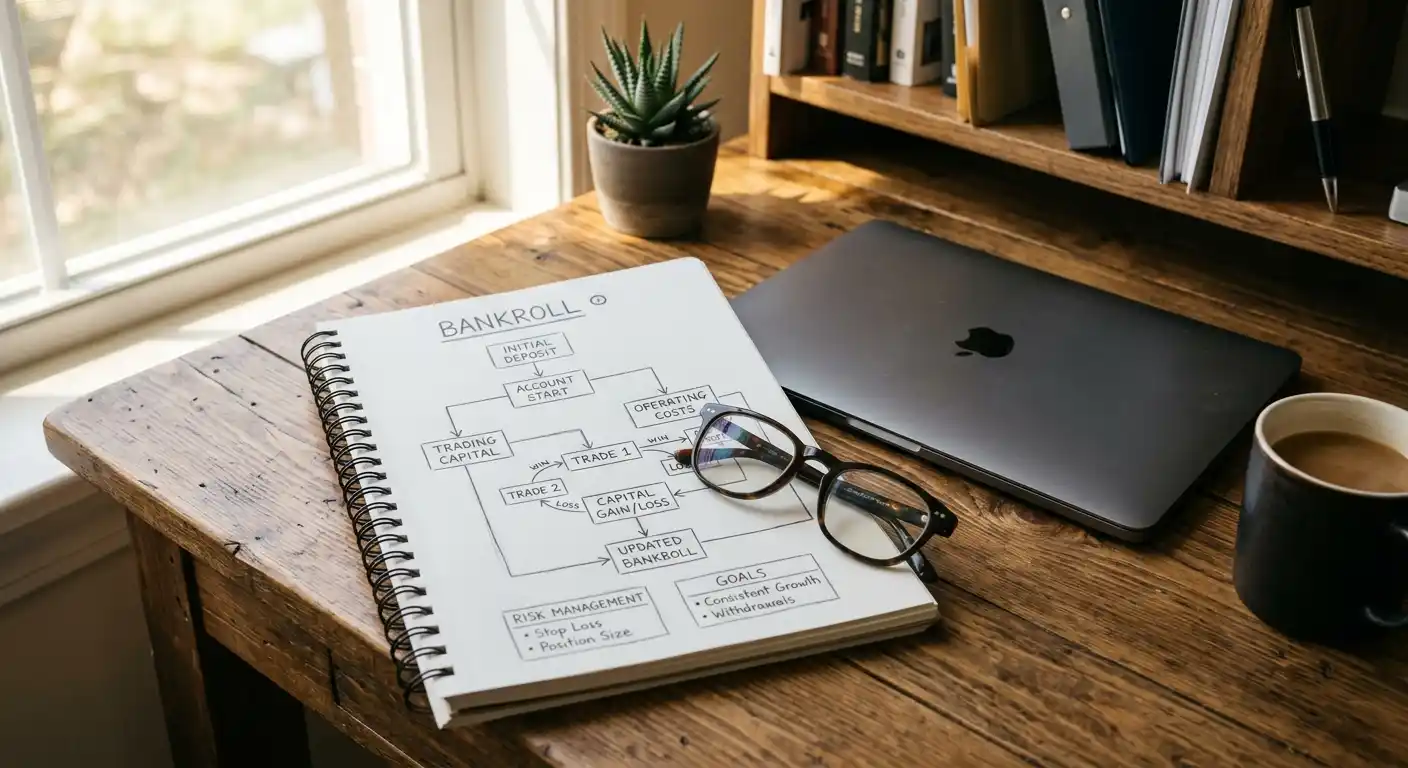
Die Bankroll ist das Saisonbudget, das Sie für Wett-Tipps zur Verfügung stellen — bewusst getrennt vom übrigen Geld. Über eine Liga-Saison von neun Monaten reden wir über erhebliche Volumina. Wer 1.000 Euro Bankroll plant und über die Saison platziert, durchläuft typischerweise zwei bis drei Verluststrecken von je 15 bis 25 Wetten. Wer auf diese Phasen mit zu hohen Einsätzen reagiert, verliert die Bankroll lange vor Saisonende.
Die Spielsuchts-Statistik der GGL aus 2024 zeigt, dass 2,4 Prozent der deutschen Erwachsenen ein problematisches Spielverhalten zeigen — bei Männern liegt der Wert bei 3,2 Prozent, bei Frauen bei 1,4 Prozent. Bankroll-Management ist nicht nur Wett-Strategie, sondern auch Schutz vor genau diesen Eskalationsmustern. In diesem Text zeige ich, wie Sie eine saubere Bankroll planen und über die Saison stabil halten.
Wie groß sollte die Bankroll sein
Ein Wett-Mentor sagte mir vor Jahren: Die Bankroll-Frage ist eine Haushaltsfrage, keine Wett-Frage.
Genauer formuliert: Die Größe der Bankroll bestimmt sich nicht am gewünschten Gewinn, sondern am verkraftbaren Verlust. Wenn Sie sich vorstellen können, das gesamte Kapital zu verlieren, ohne dass es Ihre Lebenssituation gefährdet — dann ist die Größe richtig.
Ein deutscher Branchen-Experte hat das Schutz-Argument in einem Interview einmal so formuliert: OASIS und die Schutzinstrumente sind die Sicherheitsnetze, aber Bankroll-Management ist die Eigenverantwortung davor.
Genau diese Reihenfolge ist wichtig: Erst die eigene Disziplin, dann die regulatorischen Schutzmechanismen. Wer auf OASIS hofft, hat oft schon den Punkt überschritten, an dem Selbstkontrolle gewirkt hätte.
Eine konkrete Planung: Wenn Sie 100 bis 150 Wetten pro Saison platzieren wollen, mit durchschnittlichen Einsätzen von 1 bis 2 Prozent der Bankroll, brauchen Sie eine Bankroll, die mindestens 60 Verluste in Folge verkraftet. Bei 1 Prozent Einsatz pro Wette sind das 40 Prozent Drawdown im Worst Case — bei einer 1.000-Euro-Bankroll also 400 Euro Verlust, ohne dass die Strategie gefährdet ist.
Die Höhe der Bankroll sollte idealerweise das 9-fache des geplanten Monats-Einsatzes betragen. Wer pro Monat 100 Euro setzen will, plant 900 bis 1.000 Euro Bankroll für die ganze Saison. Diese Verhältnis-Regel schützt vor der typischen Anfänger-Falle, die Bankroll für die ersten Spieltage „aufzustocken“ — und dann mit Tilt-Verhalten die Saison-Strategie zu zerstören.
Staking Plan: Flat-Betting gegen Kelly-Kriterium
Wenn die Bankroll-Größe steht, kommt die zweite zentrale Entscheidung: Wie viel setzen Sie pro einzelne Wette? Hier konkurrieren zwei klassische Modelle — Flat-Betting und Kelly-Kriterium.
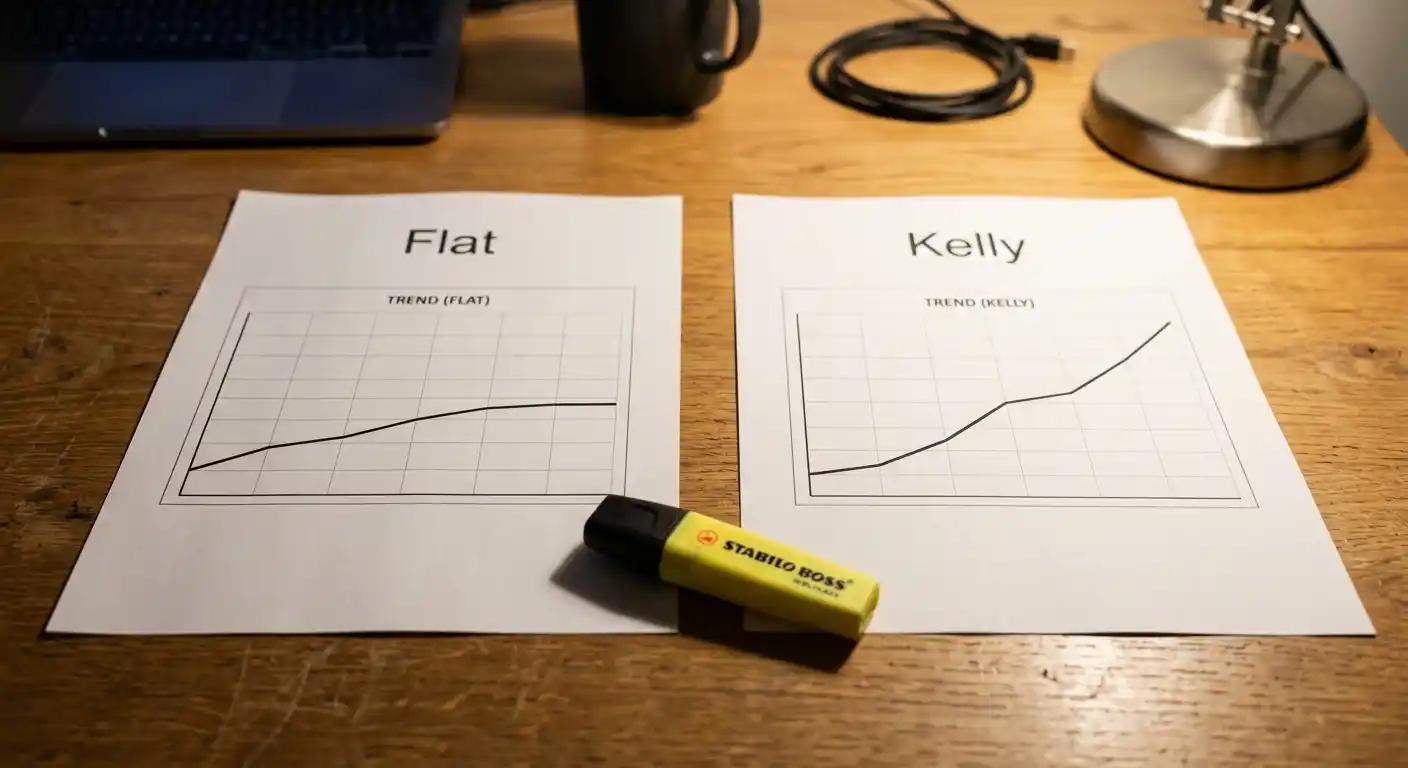
Flat-Betting heißt: Sie setzen einen festen Prozentsatz Ihrer Bankroll auf jede Wette, unabhängig von Quote oder Edge. Typische Werte: 1 bis 2 Prozent. Bei einer 1.000-Euro-Bankroll bedeutet das 10 bis 20 Euro pro Wette. Vorteile: Einfache Anwendung, niedrige Varianz, robuste Risikokontrolle. Nachteile: Maximiert nicht den theoretischen Gewinn bei hohen Edges.
Kelly-Kriterium ist die mathematisch optimierte Variante. Der Einsatz wird dynamisch berechnet, basierend auf dem geschätzten Edge der Wette und der Quote. Formel: f = (b × p – q) / b, wobei f der Anteil der Bankroll ist, b die Netto-Quote (Quote minus 1), p die geschätzte Trefferwahrscheinlichkeit und q die Gegenwahrscheinlichkeit (1 minus p). Worked example: Quote 2,40, geschätzte Trefferwahrscheinlichkeit 50 Prozent. b = 1,40, p = 0,50, q = 0,50. f = (1,40 × 0,50 – 0,50) / 1,40 = 0,20 / 1,40 = 14,3 Prozent. Kelly empfiehlt 14,3 Prozent Bankroll-Einsatz.
Das ist mathematisch korrekt — und in der Praxis viel zu hoch. Reine Kelly-Berechnung führt zu extremen Varianz-Ausschlägen und kann die Bankroll in Verluststrecken halbieren. Die meisten Profi-Tipper arbeiten mit „Half Kelly“ (50 Prozent der Empfehlung) oder „Quarter Kelly“ (25 Prozent), um die Varianz zu reduzieren. Bei Half Kelly im obigen Beispiel: 7,1 Prozent statt 14,3 Prozent — bei einer 1.000-Euro-Bankroll also 71 Euro pro Wette.
Pragmatische Empfehlung: Wer mit Bankroll-Management beginnt, sollte mit Flat-Betting bei 1 bis 2 Prozent starten. Erst nach 200 platzierten Wetten und sauberem Tracking lässt sich beurteilen, ob die Edge-Schätzungen genau genug sind, um auf Kelly oder Half Kelly umzustellen. Wer ohne Tracking auf Kelly umstellt, läuft schnell in eine Bankroll-Erosion durch falsche Edge-Annahmen.
Das LUGAS-Einzahlungslimit als Schutzrahmen
Eine deutsche Besonderheit ist das anbieterübergreifende Einzahlungslimit über das LUGAS-System. 1.000 Euro pro Monat ist die Standard-Obergrenze, die ein deutscher Tipper über alle GGL-lizenzierten Anbieter zusammen einzahlen kann. Diese Grenze ist nicht pro Anbieter — sie ist kumuliert.
Für Bankroll-Planung bedeutet das: 1.000 Euro pro Monat sind das natürliche Maximum, falls die Bankroll innerhalb der Saison nachgefüllt wird. Wer eine 9-Monats-Saison plant und am Anfang 1.000 Euro Bankroll auf einen Anbieter einzahlt, hat im Verlustfall die Option, weitere 1.000 Euro pro Folgemonat nachzuschießen — bis zu maximal 9.000 Euro über die ganze Saison.
Das LUGAS-Limit kann auf Antrag erhöht oder gesenkt werden, aber niemals automatisch. Eine Erhöhung erfordert Nachweise über finanzielle Verhältnisse und eine 7-Tage-Wartezeit, bevor die neue Grenze wirksam wird. Diese Bremse ist explizit als Tilt-Schutz konzipiert — und sollte als solche akzeptiert werden, nicht als hinderliche Bürokratie.
Mein Tipp: Statt die LUGAS-Grenze maximal auszunutzen, sollten Sie das Limit als Hartstoppgrenze setzen, die Sie nicht überschreiten wollen. Wer im Februar das Monatslimit erreicht hat, hat in den verbleibenden drei Saisonmonaten keine Möglichkeit mehr, neue Wetten zu platzieren, falls die Bankroll erschöpft ist. Wer das früh akzeptiert, plant von Anfang an konservativer.
Die Bankroll im Saisonverlauf anpassen
Eine starre Bankroll funktioniert nicht über neun Monate. Die Realität bringt Schwankungen — und mit ihnen die Frage, wann Sie die Einsatz-Höhe anpassen sollten. Die typische Drawdown-Regel aus der professionellen Wett-Beratung lautet: Bei minus 20 Prozent Bankroll-Stand reduzieren Sie die Einsatzgröße proportional.
Konkret: Wenn Sie mit 1.000 Euro Bankroll und 2 Prozent Flat-Stake (20 Euro pro Wette) gestartet sind und nach 30 Wetten auf 800 Euro stehen, reduzieren Sie auf 2 Prozent von 800 Euro — also 16 Euro pro Wette. Wenn die Bankroll weiter auf 600 Euro fällt, reduzieren Sie auf 12 Euro pro Wette. Diese proportionale Anpassung schützt vor dem klassischen „Verdoppeln-um-zu-verfolgen“-Fehler.
Umgekehrt: Bei plus 20 Prozent Bankroll-Stand können Sie die Einsatz-Höhe anheben — aber vorsichtig. Wer mit 1.000 Euro startet und auf 1.300 Euro steht, kann auf 2 Prozent von 1.300 Euro hochfahren (26 Euro pro Wette) — oder die zusätzlichen 300 Euro als Reserve halten und beim alten Einsatz bleiben. Beide Optionen sind valide. Die zweite ist die konservativere.
Wichtig ist eine Anpassungs-Routine — etwa nach jedem 20-Wett-Block oder am Ende jedes Monats. Wer permanent anpasst, läuft Gefahr, emotional zu reagieren statt rational. Wer einmal pro Monat eine saubere Bilanz zieht und entsprechend justiert, behält die Kontrolle. Solche systematischen Wett-Routinen sind Teil der breiteren Wettstrategie-Sammlung für die Ligue 1.
Artikel
Über/Unter 2,5 Tore in der Ligue 1: Tor-Statistiken im Fokus
Warum die 2,5-Linie genau auf dem Liga-Schnitt sitzt Auf einer Trainerfortbildung im Frühjahr 2026 in...
Kombi-Wetten in der Ligue 1: Strategie, Risiko und Beispiele
Warum Kombi-Wetten der gefährlichste Trick im Wettmarkt sind Ein Stammleser schickte mir im Dezember 2025...
xG-Analyse für Ligue 1: Erwartete Tore richtig deuten
Warum die Ligue 1 ein xG-Labor ist Im November 2025 spielte RC Lens auswärts gegen...
Asian Handicap in der Ligue 1: AH-Wetten Schritt für Schritt
Warum Asian Handicap das Unentschieden eliminiert Im März 2026 hatte ich eine längere Mail-Korrespondenz mit...
Ligue 1 Torschützenkönig 2025/26: Esteban Lepaul und die Verfolger
Warum die Torschützenkönig-Wette ein Saisonklassiker ist Im Januar 2026 lagen die Quoten auf Esteban Lepaul...
Ligue 1 Absteiger Wetten: Wer steigt 2025/26 ab?
Warum Auxerre die Wett-Schule der Saison ist Im Februar 2026 saß Auxerre im Tabellenkeller —...
PSG Meister-Quote: Lohnt sich die Saisonwette auf den Titelverteidiger?
Warum die PSG-Meister-Quote selten ein gutes Geschäft ist Am ersten Spieltag der Saison 2025/26 hatte...
Doppelte Chance in der Ligue 1: 1X, X2 oder 12 — wann lohnt es sich?
Warum Doppelte Chance die Anfänger-Brücke ist Ein Trainer aus meinem Umfeld, der seit zwei Jahren...
BTTS in der Ligue 1: Beide-Treffen-Statistik und Tipps
Warum BTTS in der Ligue 1 ein robuster Markt ist Im November 2025 hatte ich...
Value-Wetten in der Ligue 1: Wahre Wahrscheinlichkeit finden
Warum die Ligue 1 ein Value-Labor ist Im Februar 2026 saß ich auf einer Pressetribüne...
Ligue 1 in Deutschland streamen: DAZN, Ligue 1+ und Alternativen
Warum die Streaming-Frage 2025/26 neu sortiert wurde Im August 2025 saß ich in einem Café...
Ligue 1 Spielplan 2025/26: Termine, Topspiele und Wett-Highlights
Warum der Spielplan-Blick die Saisonwette prägt Im Juli 2025, kurz vor dem Saisonauftakt, hatte ich...
Ligue 1 Quotenmarge: So kalkulieren Sie den Payout der Anbieter
Warum die Marge die wichtigste Zahl ist, die niemand erwähnt Bei einem Branchen-Treffen in Berlin...
Ligue 1 Handicap-Wetten: 3-Weg-Handicap richtig spielen
Warum 3-Weg-Handicap der deutsche Klassiker bleibt Bei einer Stammtisch-Diskussion in München hörte ich vor einigen...
Le Classique Wetten: PSG vs. OM im Wett-Vergleich
Warum Le Classique mehr als nur ein Spiel ist Bei meinem ersten Besuch im Vélodrome...
Ligue 1 Aufsteiger 2025/26: Wett-Check der neuen Klubs
Warum Aufsteiger systematisch falsch bepreist werden Im August 2025, kurz nach dem Saisonstart, hatte ich...
Ligue 1 vs. Bundesliga Wetten: Quoten und Märkte im Vergleich
Warum der Liga-Vergleich kein Zwei-Liga-Wettstreit ist Bei einer Schulungsveranstaltung im Frühjahr 2026 stellte ein Teilnehmer...
RC Lens Wetten: Der PSG-Herausforderer im Wett-Check
Wenn ein einzelnes Spiel die ganze Liga entscheidet Am 13. Mai 2026 saß ich in...
PSG Wetten: Analyse, Quoten und Tipps für Paris Saint-Germain
Warum PSG der präziseste Quoten-Anker der Liga ist Ein Kollege aus der Wett-Redaktion fragte mich...
Olympique Marseille Wetten: OM im Quotencheck 2025/26
Warum Marseille der trügerischste Klub der Liga ist Im November habe ich mir mit einem...
Olympique Lyon Wetten: OL-Analyse und Tipps
Ein Klub mit Erinnerungen, die niemand wegtippen kann Mein erster Pressebesuch in Lyon war 2016...
AS Monaco Wetten: Tipps, Quoten und Form-Analyse
Ein Stadion, das fast leer war — und was das für die Quoten heißt Am...
OGC Nice Wetten: Les Aiglons im Wettradar
Ein Klub im Schatten der größeren Marken Ein Pressemitarbeiter aus Nizza erzählte mir letzten Herbst,...
Stade Rennais Wetten: SRFC Analyse und Tipps
Der Klub, der dem Talent immer einen Schritt voraus sein will Im Februar saß ich...
Lille OSC Wetten: LOSC-Form, Quoten und Tipps
Wenn Erinnerungen an einen überraschenden Titel die Quoten verzerren Im Frühjahr 2021 saß ich in...
Ligue 1 Live-Wetten: Was ist in Deutschland erlaubt?
Wenn Sekunden über Quoten entscheiden — und was davon legal ist Ein Bekannter rief mich...
Wettsteuer 5,3 % bei Ligue 1: Rechenbeispiele für deutsche Tipper
Wie 5,3 Prozent Ihre Saisonkurve neu zeichnen Im April 2026 lief mein erster Termin mit...
GGL-Lizenz erklärt: Was sie für Ligue 1 Tipper bedeutet
Warum die GGL-Lizenz für jeden Ligue 1 Tipp zählt Im Januar 2026 schrieb mir ein...
Ligue 1 Wettbonus: Welche Willkommensangebote lohnen sich?
Warum Boni in der Ligue 1 zur Falle werden können Im Oktober 2025 saß ich...